
Semarang, 3 November 2026 — Badan Pengawasan Keuangan dan Pembangunan (BPKP) menegaskan bahwa pemulihan kerugian keuangan desa tidak cukup berhenti pada pengembalian uang. Prosesnya harus berpijak pada bukti yang kuat, ditempuh melalui jalur hukum yang tepat, dicatat sesuai kaidah akuntansi pemerintahan, dan digunakan kembali secara terbuka melalui musyawarah desa.
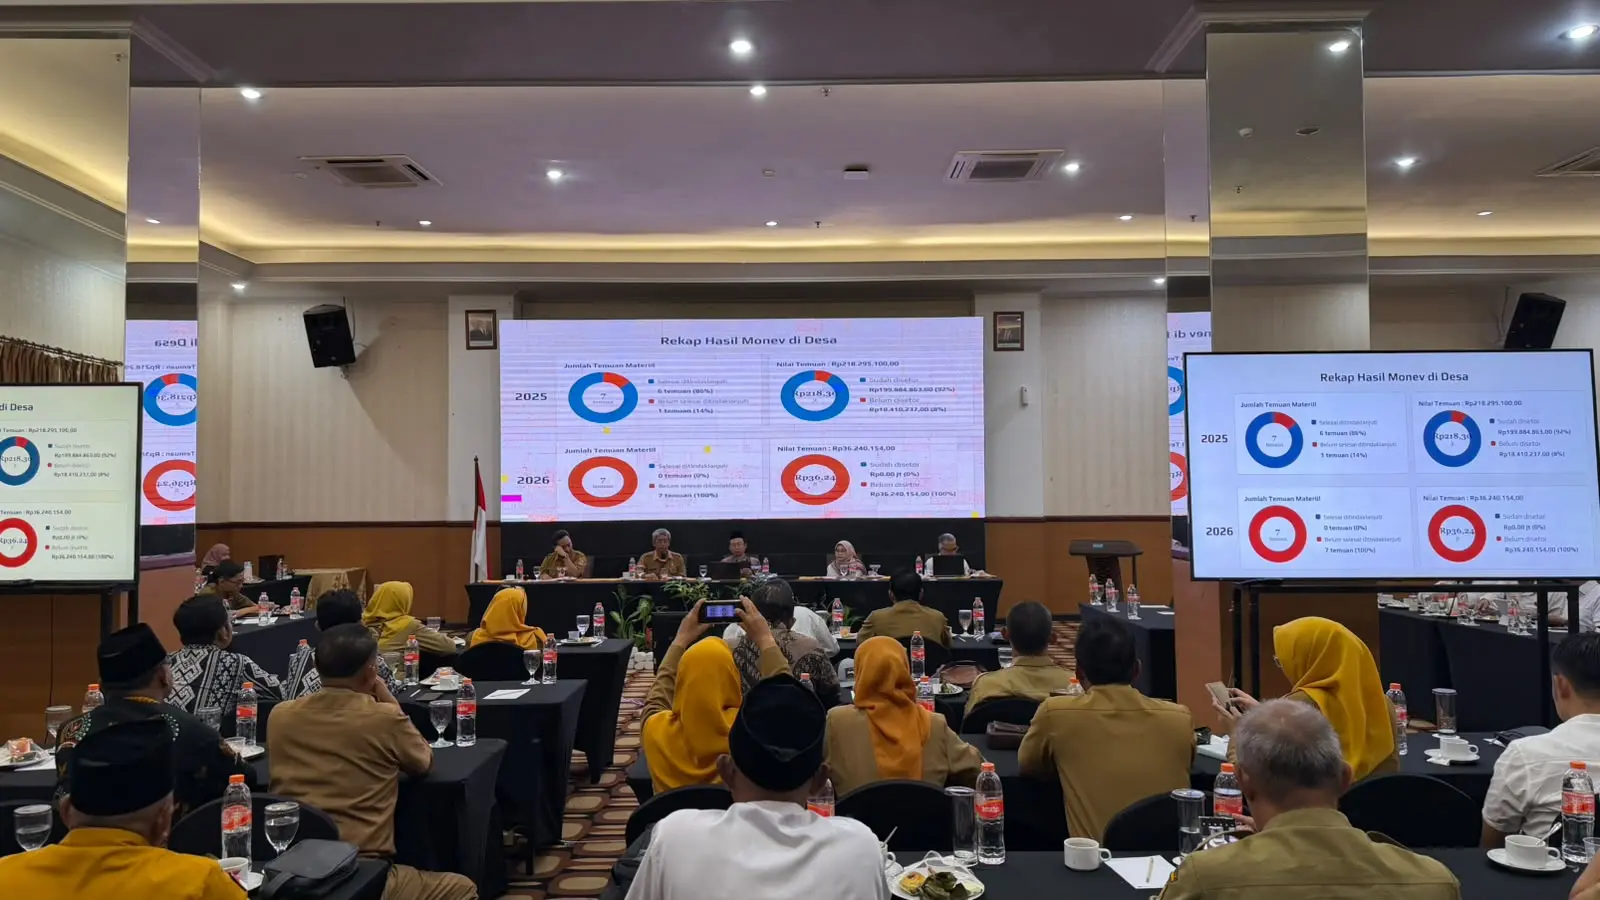
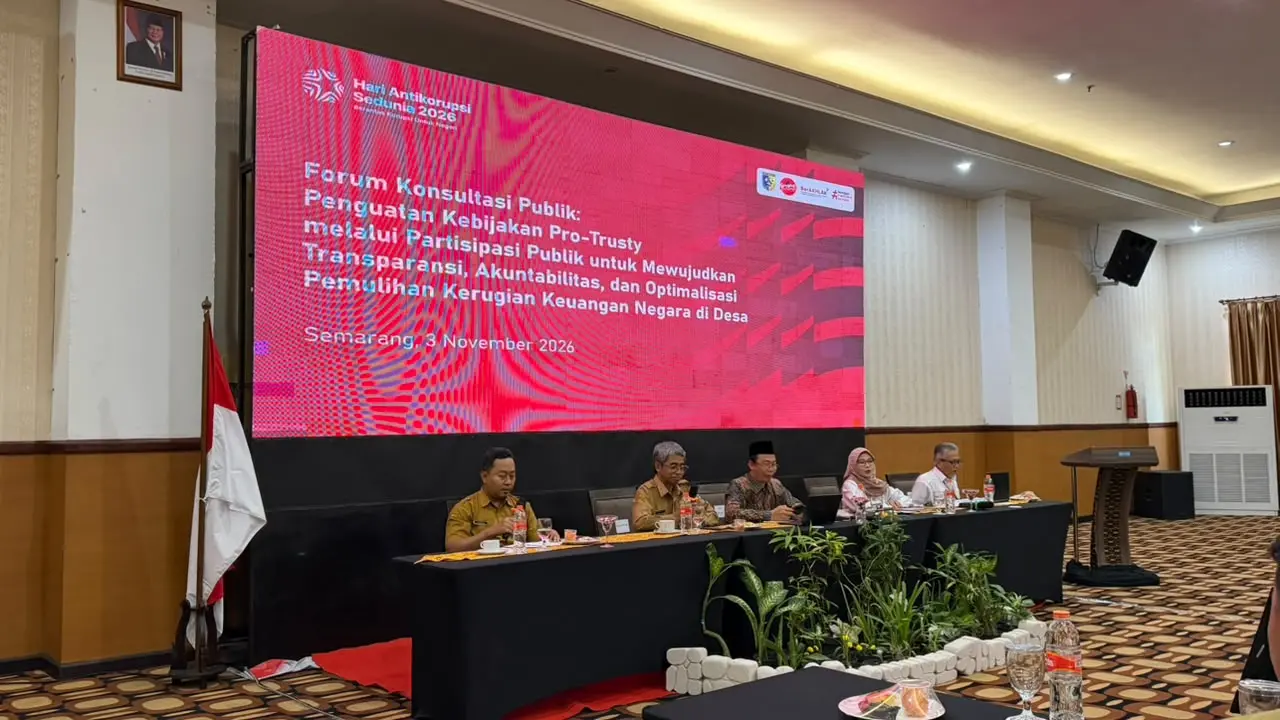
Penegasan itu disampaikan dalam Forum Konsultasi Publik bertajuk “Penguatan Kebijakan Pro-Trusty melalui Partisipasi Publik untuk Mewujudkan Transparansi, Akuntabilitas, dan Optimalisasi Pemulihan Kerugian Keuangan Negara di Desa” yang digelar Inspektorat Daerah Kabupaten Demak di Semarang, Selasa (3/11/2026). Forum ini menjadi bagian dari peringatan Hari Antikorupsi Sedunia (Hakordia) 2026 dan mempertemukan Inspektorat dengan DPRD, Polres, dan Kejaksaan Negeri Demak dalam kerangka sinergi penanganan pengaduan masyarakat.
BPKP membawakan materi bertajuk “Upaya Asset Recovery atas Hasil Audit Investigatif”. Paparan ini menjadi fondasi teknis bagi inovasi Pro-Trusty, yaitu prosedur transparansi upaya pemulihan kerugian keuangan desa yang dikembangkan Inspektorat Demak.
Audit Investigatif sebagai Pintu Masuk
BPKP memulai paparannya dengan menegaskan posisi audit investigatif sebagai titik awal pemulihan aset. Merujuk Peraturan Deputi Bidang Investigasi BPKP Nomor 1 Tahun 2024 tentang Audit Investigatif, audit investigatif adalah proses mencari, menemukan, mengumpulkan, menganalisis, dan mengevaluasi bukti secara sistematis oleh pihak yang kompeten dan independen. Tujuannya mengungkap fakta atau kejadian yang sebenarnya tentang indikasi tindak pidana korupsi dan/atau tujuan spesifik lain sesuai ketentuan peraturan perundang-undangan.
Definisi ini memuat tiga kata kunci: sistematis, kompeten, dan independen. Tanpa audit yang memenuhi ketiga syarat itu, angka kerugian yang ditetapkan rawan dipersoalkan. Upaya pemulihan pun bisa kehilangan pijakan, baik di jalur administratif maupun di pengadilan.
Apa Itu Asset Recovery
BPKP kemudian menjelaskan bahwa asset recovery atau pemulihan aset adalah rangkaian tindakan hukum untuk mengembalikan aset yang berasal dari tindak pidana, terutama korupsi dan pencucian uang, kepada negara atau pihak yang berhak. Prosesnya mencakup penelusuran, penyitaan, perampasan, hingga pengembalian. Pengertian ini merujuk Peraturan Kejaksaan Nomor 7 Tahun 2020 dan Pasal 30A UU Nomor 11 Tahun 2021 tentang Kejaksaan RI.
Landasan hukumnya berlapis, baik nasional maupun internasional:
- UU Nomor 31 Tahun 1999 jo. UU Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi, yang mengatur mekanisme penyitaan aset hasil korupsi.
- UU Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang, yang mengatur pelacakan dan penyitaan aset hasil kejahatan.
- Pedoman Nomor 7 Tahun 2025 tentang Pemulihan Aset di Lingkungan Kejaksaan RI.
Tiga Taktik Eksekusi Pemulihan
BPKP memetakan pemulihan aset sebagai rangkaian yang diawali reviu atau analisis dokumen, lalu diperdalam melalui diskusi kelompok terpumpun (FGD). Setelah itu, eksekusinya dapat ditempuh melalui tiga taktik:
- Pengembalian sukarela. Pendekatan persuasif berbasis hasil audit, dilakukan sebelum atau selama proses hukum berjalan. Jalur ini dapat berlangsung dalam kerangka tuntutan perbendaharaan (TP), tuntutan ganti rugi (TGR), maupun perkara tindak pidana korupsi (TPK).
- Penyitaan dan pemblokiran. Dilakukan melalui koordinasi dengan aparat penegak hukum untuk menyita aset bergerak maupun tidak bergerak yang dibeli dari hasil korupsi.
- Perampasan. Dilaksanakan berdasarkan putusan pengadilan.
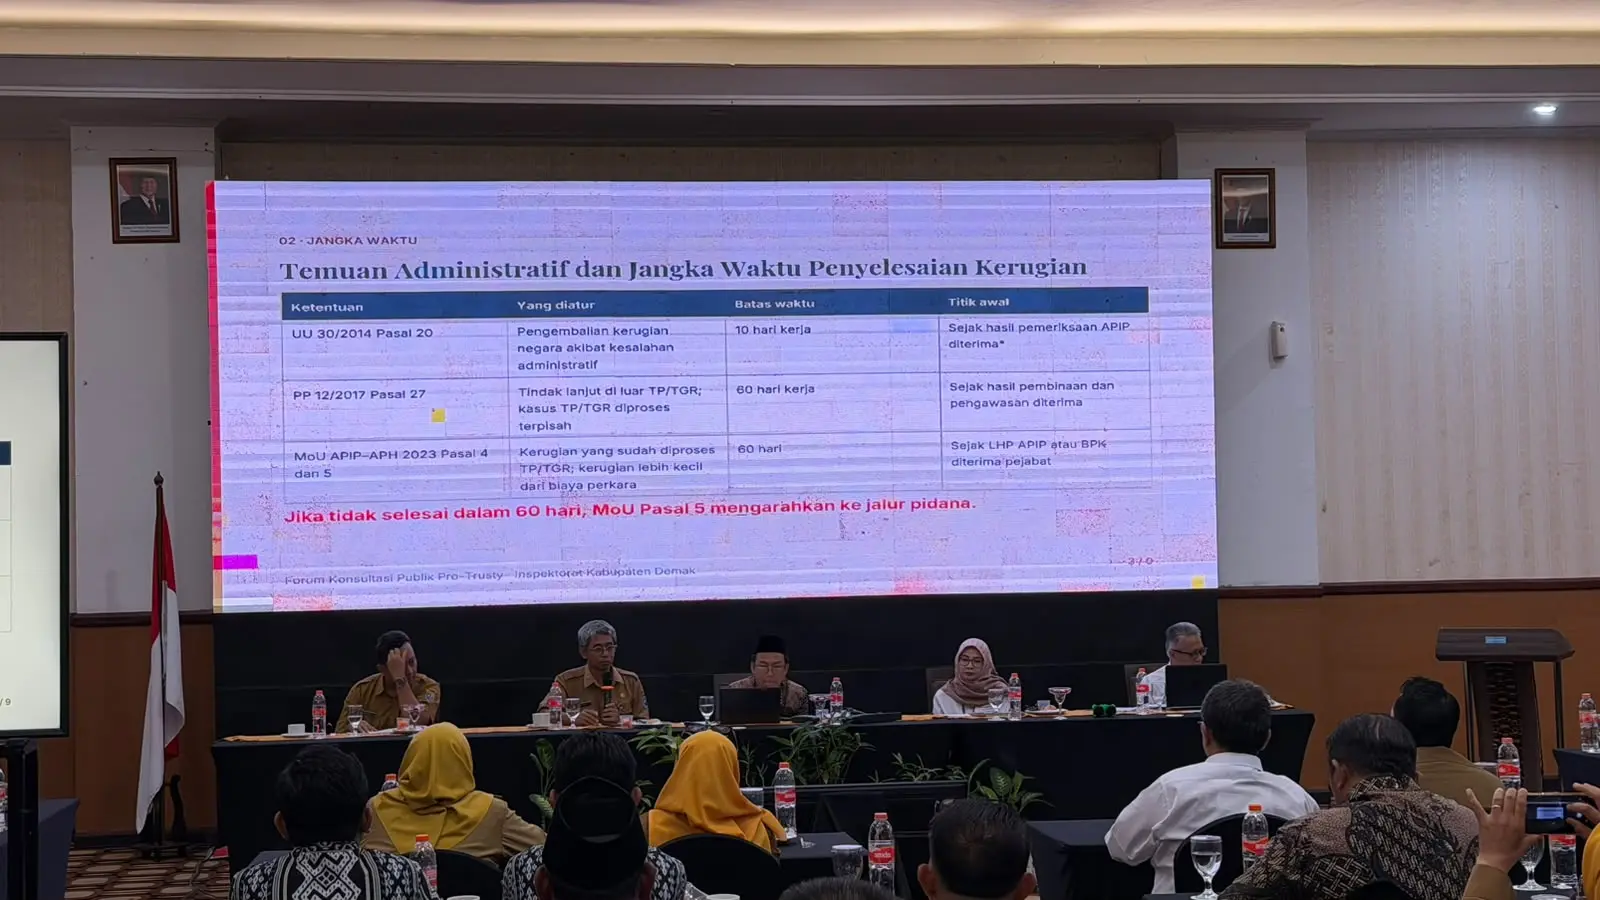
Dalam konteks desa, pengembalian sukarela menjadi jalur yang paling relevan dengan Pro-Trusty. Melalui mekanisme pengawasan internal, pihak terlapor diberi kesempatan paling lama 60 hari sejak Laporan Hasil Pemeriksaan (LHP) diterima untuk menindaklanjuti rekomendasi APIP dan mengembalikan kerugian. Bila tidak dipenuhi, perkara dilimpahkan kepada APH sebagaimana diatur PP Nomor 12 Tahun 2017 dan Permendagri Nomor 8 Tahun 2023, serta Nota Kesepahaman koordinasi APIP–APH.
Pencatatan: Soal Tahun Anggaran
Salah satu poin penting paparan BPKP adalah pencatatan pengembalian. Menurut BPKP, perlakuan akuntansinya bergantung pada waktu pengembalian:
- Pengembalian dalam tahun anggaran berkenaan dicatat sebagai pengurang realisasi belanja atas program atau kegiatan yang menjadi objek temuan audit.
- Pengembalian yang melewati tahun anggaran berkenaan dicatat sebagai pendapatan daerah atau pendapatan desa, yakni pada akun Lain-lain Pendapatan Asli Daerah (PAD) atau Pendapatan Asli Desa (PADes) yang sah.
Ketentuan tersebut berpijak pada:
- UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara;
- PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah;
- PP Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan;
- Permendagri Nomor 20 Tahun 2018 tentang Pengelolaan Keuangan Desa.
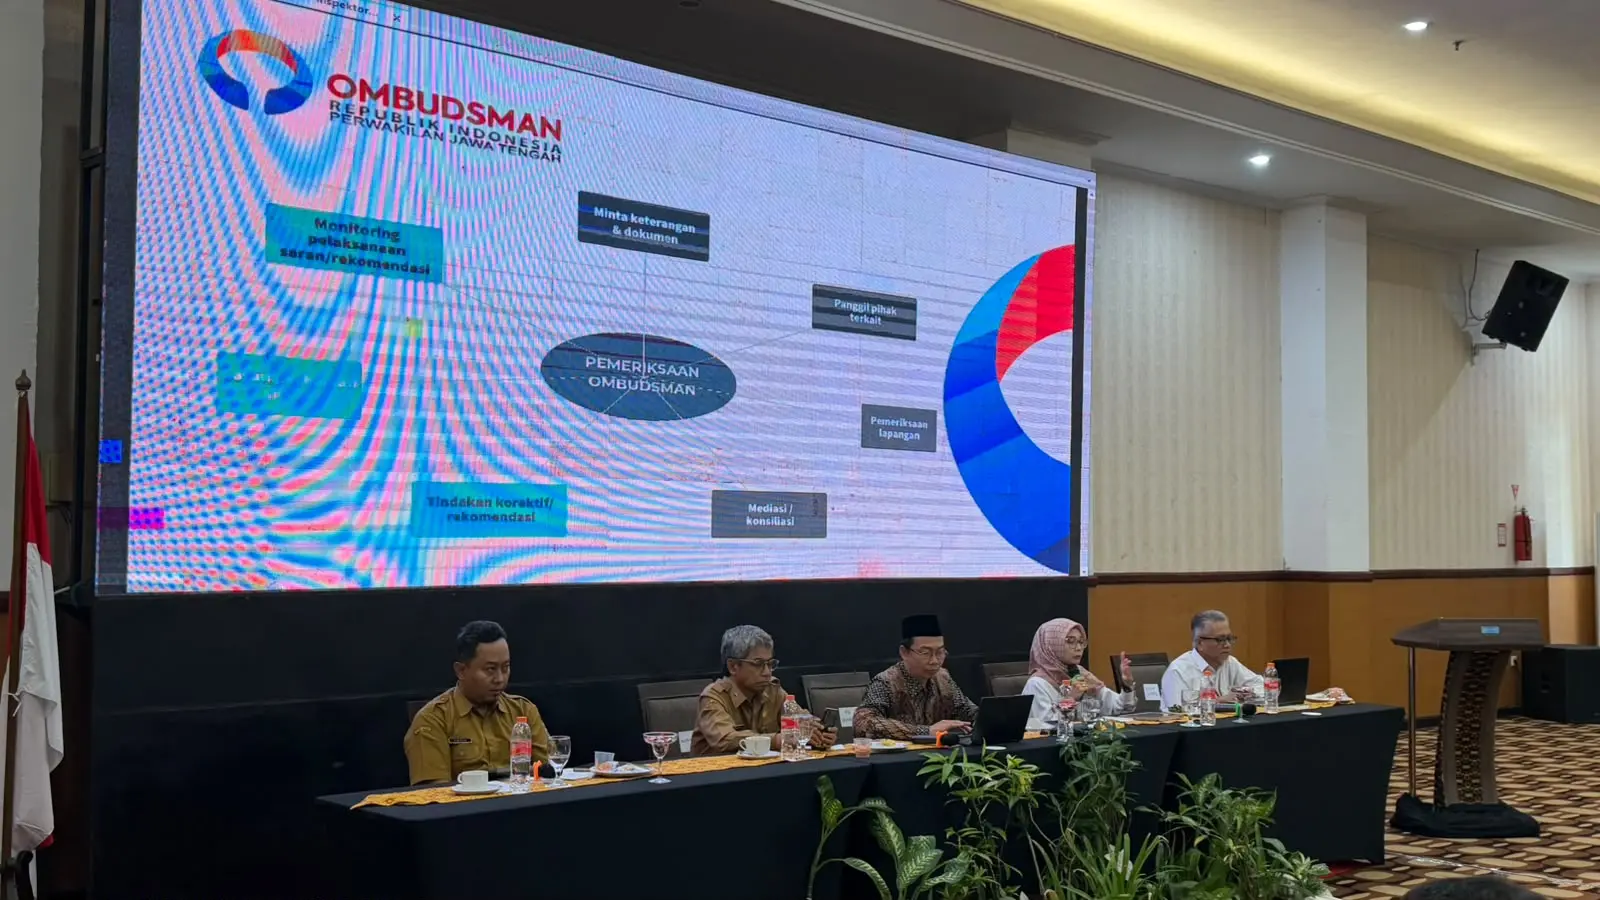
Pencatatan yang benar menentukan apakah dana pengembalian benar-benar dapat ditelusuri dan dipertanggungjawabkan. Pandangan ini sejalan dengan catatan Ombudsman RI Jawa Tengah dalam forum yang sama: penyetoran ke Kas Desa yang tidak dapat dibuktikan atau tidak tercatat dengan benar termasuk bentuk penyimpangan prosedur yang berisiko maladministrasi.
Tidak Boleh Dipakai Tanpa Musdes
BPKP juga menguraikan alur penggunaan dana pengembalian dalam pengelolaan keuangan desa. Alurnya terdiri atas empat tahap:
- Penyetoran atau pengembalian ke Kas Desa.
- Musyawarah Desa (Musdes) untuk membahas rencana penggunaan dana pengembalian, didampingi Inspektorat atau kecamatan. BPKP menegaskan bahwa dana tidak boleh digunakan tanpa didahului Musdes.
- Pemantauan pelaksanaan pekerjaan atau kegiatan yang bersumber dari dana pengembalian hasil korupsi.
- Penyampaian informasi tindak lanjut kepada masyarakat.
Alur ini selaras dengan sembilan langkah Pro-Trusty Inspektorat Demak. Langkah-langkah itu bergerak dari temuan, action plan, pengembalian, pengawalan, penatausahaan, perencanaan dana melalui Musdes Perubahan APBDes, pelaksanaan kegiatan, hingga monitoring dan evaluasi. Seluruhnya dikawal melalui aplikasi E-MENTAS sampai manfaatnya dirasakan masyarakat.
Diperkaya Perspektif Akademisi dan Ombudsman
Paparan BPKP mendapat penguatan dari narasumber lain. Pakar hukum pidana Universitas Negeri Semarang, Prof. Ali Masyhar Mursyid, mengingatkan bahwa kepala desa dan perangkat desa bukan ASN, sehingga mekanisme TGR yang berlaku bagi ASN tidak dapat serta-merta diterapkan kepada mereka. Akibatnya, dana pengembalian berisiko tertahan di Kas Daerah dan tidak kembali ke APBDes. Ia mendorong penerbitan Peraturan Bupati khusus tentang TGR Desa. Ia juga mendorong integrasi E-MENTAS dengan Siskeudes agar dana ganti rugi yang masuk ke Kas Desa terkunci dan baru dapat dianggarkan kembali setelah ada rekomendasi tertulis Inspektorat. Prof. Ali juga menegaskan Pasal 4 UU Tipikor: pengembalian kerugian negara tidak menghapuskan pidana apabila terdapat niat jahat.
Sementara itu, Perwakilan Ombudsman RI Jawa Tengah menyoroti risiko maladministrasi di sepanjang alur pemulihan, mulai dari penundaan berlarut dalam penagihan, penggunaan dana yang tidak sesuai peruntukan, hingga tidak adanya sanksi administratif. Ombudsman menegaskan bahwa kepastian adalah fondasi kepercayaan publik.
Dari Angka Kerugian Menuju Manfaat
Paparan BPKP dalam forum ini menunjukkan bahwa pemulihan kerugian keuangan desa merupakan satu mata rantai utuh: dari audit investigatif yang kredibel, pemilihan jalur pemulihan yang tepat, pencatatan yang akuntabel, hingga penggunaan dana yang diputuskan bersama warga melalui Musdes. Tanpa salah satu mata rantai itu, uang yang kembali berisiko tidak pernah benar-benar kembali menjadi manfaat.
Melalui sinergi BPKP, Inspektorat Daerah, aparat penegak hukum, Ombudsman, dan kalangan akademisi, Pro-Trusty diharapkan menjadi model pemulihan kerugian keuangan desa yang transparan, berkepastian hukum, dan berpihak pada masyarakat desa.

Komentar (0)
Masuk untuk Berkomentar
Silakan login menggunakan akun Google Anda untuk berdiskusi.